Newsletter LinkedIn Instagram

Arista Networks: Das „Nervensystem“ der KI-Rechenzentren

22.10.2026

Mit Arista Networks sind wir an einer weiteren technologisch führenden Firma beteiligt, die beim Ausbau und Betrieb von KI-Rechenzentren eine Schlüsselfunktion einnimmt. Das sind unsere Investmentthesen.

  • Systemanbieter mit eigener Software-Plattform für Rechenzentren.

  • Skalierungspotenzial durch tiefe Integration in Kundeninfrastruktur.

  • Spitzenstellung in umkämpftem Markt mit Nvidia als Wettbewerber.

Elementarer Teil der KI-Wertschöpfungskette

Wie Nvidia zählt auch Arista Networks zu den großen Profiteuren der massiven KI-Investitionen. Beide Firmen adressieren unterschiedliche Ebenen der KI-Infrastruktur, stehen im Networking aber teilweise auch im Wettbewerb. Eine Analogie hilft, das Geschäftsmodell von Arista besser zu verstehen: Wenn Amazon, Google, Meta oder Microsoft ihre riesigen Rechenzentren bauen, liefert Nvidia die Rechenleistung, das „Compute“. Arista hingegen liefert das „Networking“, also das Leitsystem für den Datenverkehr aus Switches, Routern und Software. Es sorgt dafür, dass die Daten ohne Stau zwischen Tausenden Prozessoren fließen.

In KI-Clustern ist die Vernetzung ein neuralgischer Effizienzfaktor. Beim Training großer Modelle tauschen Zehntausende GPUs ständig Daten miteinander aus. Ein langsames oder instabiles Netzwerk lässt teure GPUs untätig warten. Die Netzwerkleistung bestimmt damit direkt, wie gut die gesamte Investition ausgelastet wird. Je größer die Cluster werden, desto wichtiger werden schnelle, stabile und programmierbare Netzwerke für einen effizienten Hochgeschwindigkeitsdatenverkehr. Arista entwickelt dafür eigene Lösungen, etwa Funktionen zur Lastverteilung in KI-Clustern und zur Überwachung komplexer KI-Workloads. Arista profitiert also vom selben Wachstumstrend wie Nvidia, nur auf einer anderen Infrastrukturebene.

Darüber hinaus gibt es eine weitere Parallele: Beide Unternehmen verkaufen nicht einfach nur Hardware, sondern komplett integrierte Systemarchitekturen aus Hardware-Komponenten mitsamt der nötigen Software-Plattform, um die Hardware überhaupt steuern zu können. Genau das macht den tiefen Burggraben dieser Firmen aus.
Kein klassischer Halbleiterhersteller, aber auch kein reiner Softwareanbieter

Arista produziert keine Halbleiter. Das Unternehmen kauft die Switch-Chips überwiegend bei Broadcom ein, entwickelt darauf seine eigenen Netzwerksysteme und lässt diese bei Auftragsfertigern bauen. Rund 86 % des Umsatzes stammen aus dem Verkauf dieser Systeme, der Rest aus Service und Support.

Der Unterschied zur Konkurrenz liegt in der Software. Das Linux-basierte Betriebssystem EOS ist programmierbar und modular. Es läuft über das gesamte Produktportfolio hinweg als einheitliches Softwareabbild, vom Campus-Switch bis zum KI-Rechenzentrum. Zusammen mit der Management-Plattform CloudVision bildet es die Grundlage für Automatisierung, Netzwerküberwachung und Fehleranalyse.

Zugekaufte Chips und offene Standards

Darin unterscheidet sich Arista grundlegend von Nvidia. Nvidia verzahnt Chips, Netzwerk und Software zu einem weitgehend geschlossenen Ökosystem. Arista setzt auf zugekaufte Standard-Chips und offene Standards. Kunden binden sich deshalb nicht an einen Chiphersteller, sondern an eine Software, die tief in ihre Betriebsprozesse eingebunden ist. Ein Wechsel würde Umschulungen, neue Automatisierungsskripte und damit ein Betriebsrisiko bedeuten. Genau darin liegt Aristas Burggraben. Gleichzeitig kommt dem Netzwerk-Spezialisten eine weiterwachsende Bedeutung zu.

Hohe Margen, geringer Kapitalbedarf

Diese Kombination macht Arista für uns interessant: Arista verkauft nicht nur Hardware, sondern verbindet sie mit einer Softwareplattform, die tief in die Infrastruktur der Kunden integriert ist. Unternehmerisch betrachtet verfügt Arista dabei über entscheidende Vorteile und Qualitäten: Weil Arista keine eigenen Chipfabriken finanzieren muss, ist das Geschäftsmodell deutlich kapitalleichter und margenstärker als das klassischer Halbleiterhersteller, mit denen das Unternehmen oft in einen Topf geworfen wird.

Spitzenposition bei Rechenzentrums-Switches

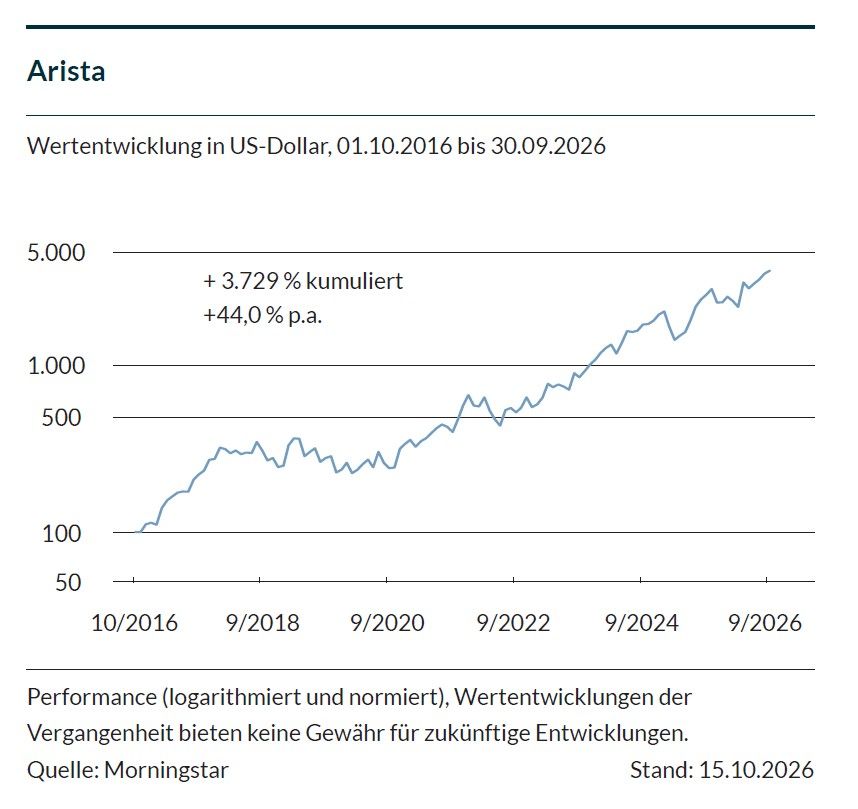
Das zeigt sich in den Zahlen: In den letzten zehn Jahren wuchs der Umsatz im Schnitt um über 25 % pro Jahr, getrieben durch den rasanten Ausbau der KI-Infrastruktur, getragen von technologischer Stärke und Marktanteilsgewinnen und zuletzt zusätzlich beschleunigt durch den Ausbau der KI-Infrastruktur. Dank derer nahm Arista dem Konkurrenten Cisco im Lauf der Zeit immer mehr Marktanteile ab, um 2024 schließlich selbst die Spitzenposition bei Rechenzentrums-Switches einzunehmen. 2025 betrug das Wachstum sogar fast 30 % auf einen Umsatz von 9 Mrd. US-Dollar. Auch im ersten Halbjahr 2026 ist Arista mit plus 36 % weiter dynamisch gewachsen.

Aufgrund der Geschäftsmodellcharakteristika ist die Bruttomarge strukturell sehr hoch; mit 62,4 % war der Wert im ersten Halbjahr 2026 jedoch leicht rückläufig. Der Hauptgrund dafür war ein gestiegener Umsatzanteil mit großen Endkunden, die höhere Preisnachlässe erhalten. Zusätzlich belasten knappe Speicher- und Chipkapazitäten die Kosten.

Wie viel Wert schafft das Umsatzwachstum?

Entscheidend ist jedoch nicht alleine das Umsatzwachstum. Viel wichtiger ist die Frage, wie viel wirtschaftlicher Gewinn und dauerhafter Wert aus diesem Wachstum geschaffen werden kann. Hierin unterscheidet sich Arista fundamental von klassischen Halbleiterunternehmen mit eigenen Fabriken. Dank einer sehr geringen Kapitalintensität kann das Wachstum vollständig aus eigener Kraft finanziert werden.

Für Investitionen muss Arista nur rund 1,5 % des Umsatzes einsetzen. Die Folge ist eine systematisch hohe Profitabilität mit einem Free Cash Flow von rund 2,7 Mrd. US-Dollar im ersten Halbjahr und einer Free Cash Flow-Marge von 47 %. Kapitalleicht heißt allerdings nicht, dass gar kein Kapital gebunden ist: Lagerbestände und Abnahmeverpflichtungen gegenüber Zulieferern binden ebenfalls Kapital.

Gezielte Zukäufe jenseits des Rechenzentrums

Arista ergänzt sein organisches Wachstum gezielt durch Übernahmen und baut damit ein zweites Standbein im Unternehmensnetzwerk auf:

  • 2022 erfolgte die Übernahme von Untangle (Netzwerksicherheit für kleinere Unternehmen). Kurz darauf folgte die Einführung von Arista CUE (Cognitive Unified Edge). Diese cloudverwaltete „Edge-as-a-Service“-Lösung bündelt Sicherheits- und Netzwerkfunktionen für Unternehmensstandorte.

  • Im Juli 2025 übernahm Arista das sogenannte Software-Defined-Wide-Area-Network-Geschäft VeloCloud von Broadcom. Damit erweiterte das Unternehmen sein Angebot für Campus- und Filialnetzwerke. Insgesamt diversifizieren diese Zukäufe die Kundenbasis über die Hyperscaler hinaus und verringern so die Abhängigkeit von einzelnen Großkunden.

Risiken und Schwachstellen des Geschäftsmodells

Wie bei jedem anderen Geschäftsmodell gibt es auch bei Arista Risiken des Geschäftsmodells. Die wesentlichen Schwachstellen liegen weniger in der Technologie als im Marktumfeld.

Microsoft (26 %) und Meta (16 %) standen 2025 zusammen für 42 % des Umsatzes von Arista. Wenn einer dieser Kunden seine Investitionen für einige Quartale drosselt, spürt Arista das unmittelbar. Aus diesem Grund sind die Investitionszyklen der Hyperscaler ein wichtiger Einflussfaktor.

Arista ist auf Broadcom als wichtigsten Chiplieferanten und auf Auftragsfertiger angewiesen. Engpässe dort bremsen Aristas Lieferfähigkeit. Broadcom könnte zudem als Lieferant der Chips für White-Box-Systeme selbst stärker in Konkurrenz treten.

Nvidia will nicht nur die GPUs liefern, sondern das gesamte Rechenzentrum. Neben InfiniBand bietet Nvidia mit Spectrum-X inzwischen eine eigene Ethernet-Plattform an. Damit greift Nvidia Arista direkt im Kernmarkt an, mit dem Verkaufsargument „alles aus einer Hand“.

Hyperscaler können kostengünstige Standard-Hardware von Auftragsfertigern kaufen und darauf eigene oder Open-Source-Netzwerksoftware wie SONiC betreiben. Das erhöht den Preis- und Wettbewerbsdruck, vor allem in weniger anspruchsvollen Teilen des Netzwerks.

Aufbau begrenzter Position

Arista steht somit in einem technologisch anspruchsvollen Markt, der sich permanent wandelt, zählt hier jedoch zu den technologischen Vorreitern. Vor diesem Hintergrund haben wir uns bewusst für eine begrenzte Position entschieden, auch wegen einer Bewertung, die weiterhin hohes Wachstum und hohe Margen voraussetzt. In Qualität zu investieren bedeutet für uns jedoch nicht nur, Risiken zu vermeiden. Kein Unternehmen ist frei von Risiken. Entscheidend ist, ob die Qualität des Geschäftsmodells hoch genug ist, um diese Risiken langfristig zu tragen.

Fazit: Arista vernetzt die Rechenleistung in der KI-Welt

Mit Nvidia und Arista investieren wir nicht doppelt in dasselbe Geschäftsmodell, sondern in zwei Ebenen der KI-Infrastruktur, die sich in Teilen ergänzen, und in Unternehmen, die im Bereich Networking miteinander konkurrieren. Nvidia liefert die Rechenleistung und Arista vernetzt sie. Unsere „Daily Used Tech“-Unternehmen machen daraus Dienste, Anwendungen und Produkte und verdienen damit Geld.

Arista verbindet das Hardwaregeschäft mit seiner Software-Plattform und ist dabei hochprofitabel bei geringem Kapitalbedarf. Die tiefe Integration von EOS in die Infrastruktur der Kunden bildet einen robusten Burggraben.

Einmal monatlich: Unser Investorenbrief

Jeden Monat liefern Ihnen Dominikus Wagner und Dr. Dirk Schmitt erstklassige Analysen, Kommentare und Unternehmensbeispiele in unserem Magazin – fundiert, fokussiert und unternehmerisch gedacht.

Lesen Sie hier den Investorenbrief 10/2026

Disclaimer: Sämtliche Angaben und Inhalte dieses Blogs enthalten ausschließlich die subjektive Meinung des Erstellers; sie erfolgen ausschließlich zu Informationszwecken und stellen keine Empfehlung oder Aufforderung zur Zeichnung, zum Kauf, zum Verkauf, zum Tausch oder zum Halten bestimmter Finanzinstrumente dar. Weder durch die Lektüre dieses Blogs, noch durch die darin ausgesprochenen Empfehlungen oder wiedergegebenen Meinungen kommt ein Anlageberatungs- oder Anlagevermittlungsvertrag zustande. Jegliche Entscheidung zur Zeichnung, zum Kauf oder zum Verkauf in Bezug auf ein in diesem Blog erwähntes Finanzinstrument sollte nicht auf Grundlage dieses Blogs, sondern ausschließlich nach vorheriger eingehender Beratung durch einen professionellen Anlageberater oder Vermögensverwalter erfolgen. Die vorliegenden Angaben können eine auf Ihre individuellen Verhältnisses und Ihre Anlageziele zugeschnittene Beratung nicht ersetzen. Die Ausführungen stellen auch keine Anlagestrategieempfehlung i.S.d. Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014 dar und unterliegen daher nicht den gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit. Der Herausgeber/Ersteller und die von ihm zur Erstellung dieses Blogs beschäftigten Personen haben die größtmögliche Sorgfalt darauf verwandt, sicherzustellen, dass die für diesen Blog verwendeten und zugrundeliegenden Tatsachen vollständig und zutreffend sowie die herangezogenen Einschätzungen und aufgestellten Prognosen realistisch sind. Die zugrunde gelegten Informationen und Daten stammen aus öffentlich zugänglichen Quellen, die vom Herausgeber/Ersteller für zuverlässig gehalten werden. Gleichwohl kann der Herausgeber/Ersteller keine Haftung für die Aktualität, Richtigkeit, Vollständigkeit oder Qualität der Informationen und Daten übernehmen. Einschätzungen geben die Meinung des Herausgebers/Erstellers zum Zeitpunkt der Veröffentlichung wieder. Der Herausgeber/Ersteller dieses Blogs hat die zugrunde gelegten Informationen nicht auf Richtigkeit und/oder Vollständigkeit geprüft und übernimmt für die Richtigkeit und Vollständigkeit der Informationen keine Haftung. Insbesondere haftet er nicht für indirekte und/oder direkte Schäden und/oder Folgeschäden. Der Herausgeber/Ersteller dieses Blogs übernimmt ferner keine Gewähr oder Haftung für die Angemessenheit der herangezogenen Einschätzungen oder für den Eintritt der aufgestellten Prognosen. Jede Investition in Aktien und anderen Finanzinstrumente ist mit Risiken behaftet, die je nach Produkt sogar bis zu einem Totalverlust des gesamten eingesetzten Kapitals führen können. In der Vergangenheit erzielte Erfolge bieten keine Gewähr für künftige Entwicklungen. Die Veröffentlichung kann durch aktuelle Entwicklungen überholt sein, ohne dass die in ihr enthaltenen Informationen geändert wurden. Der Herausgeber/Ersteller hat keine Aktualisierungspflicht. Er weist darauf hin, dass Änderungen in den verwendeten und zugrunde gelegten stichtagsbezogenen Daten und Tatsachen bzw. in den herangezogenen Einschätzungen maßgeblichen Einfluss auf die Gesamteinschätzung haben können. Etwaige Ausführungen zu steuerlichen Gegebenheiten beinhalten lediglich allgemeine Angaben, die auf der Grundlage des derzeit geltenden Rechts erfolgen. Die Ausführungen stellen keine Steuerberatung dar, sie ersetzen nicht die Beurteilung Ihrer individuellen steuerlichen Verhältnisse durch einen Steuerberater.
Bevor Sie sich zum Abschluss eines Geschäfts aufgrund der im Blog kommunizierten Meinungsäußerungen entschließen, vergewissern Sie sich bitte, dass Sie die Funktionsweise des Geschäfts und die sich hieraus für Sie ergebenden Folgen verstehen. Wir empfehlen Ihnen, eine eigene Bewertung des beschriebenen Produkts dahingehend vorzunehmen, ob dies unter Berücksichtigung Ihrer persönlichen Situation und der von Ihnen verfolgten Ziele sowie der dem Erwerb innewohnenden typischen Risiken und Gewinnmöglichkeiten für Sie geeignet ist. Für diese Bewertung sollten Sie auch Auskünfte Ihrer eigenen Berater vor Abschluss des Geschäfts einholen. Der Herausgeber/Ersteller und die von ihm zur Erstellung dieser Veröffentlichung beschäftigten Personen haben die größtmögliche Sorgfalt darauf verwandt, sicherzustellen, dass die für diese Veröffentlichung verwendeten und zugrundeliegenden Tatsachen vollständig und zutreffend sowie die herangezogenen Einschätzungen und aufgestellten Prognosen realistisch sind.

Weitere Blogbeiträge