Newsletter LinkedIn Instagram

Dominikus Wagner im Interview: „Wir betrachten Nvidia nicht als risikolose Firma“

29.09.2026
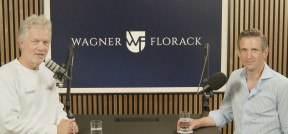
Auf dem Bild ist Dominikus Wagner, der Mitgründer und Fondsmanager von Wagner und Florack zu sehen
Herr Wagner, wie kommt es zum Sinneswandel gegenüber Nvidia?

Dominikus Wagner: Unsere Maßstäbe sind dieselben geblieben. Nvidia ist heute aber ein anderes Investment als noch vor einigen Jahren. Und wenn sich ein Unternehmen verändert, müssen auch wir unsere Thesen zu einer Firma neu prüfen. Unser früherer Einwand war nicht die Qualität des Unternehmens. Uns fehlte vielmehr die nötige Sicherheit, dass der technologische Vorsprung und die außergewöhnlich hohen Erträge dauerhaft genug sind – gerade angesichts der Abhängigkeit von wenigen großen Cloud-Anbietern und deren eigenen Chipentwicklungen. Heute sehen wir Nvidia anders.  Die Firma ist zum zentralen Ausrüster für KI-Infrastruktur geworden. Mit der Kombination aus Grafikprozessoren – kurz GPUs –, Netzwerkkomponenten, Software und dem Entwicklerökosystem CUDA bildet Nvidia inzwischen eine integrierte Plattform für globale KI-Rechenleistung. Der wirtschaftliche Burggraben ist deutlich breiter geworden. Dadurch ist Nvidia für uns investierbar geworden – bei weiterhin realen Risiken und deshalb bewusst begrenzter Gewichtung.

Wie verändert sich der Markt für KI-Lösungen?

Wagner: Wir sehen, dass die Nachfrage nicht mehr allein von einigen wenigen klassischen KI-Anwendungen wie dem Training der Sprachmodelle abhängt. Mit zunehmender Effizienz werden neue Anwendungen wirtschaftlich, beispielsweise KI-Agenten, bei denen Rechenleistung nicht nur für eine einzelne Antwort, sondern für komplexe, mehrstufige Prozesse benötigt wird. Damit wächst auch der Markt für KI-Lösungen insgesamt. Mit unseren Beteiligungen etwa an Alphabet und Microsoft partizipieren wir bereits seit Langem an der profitablen Monetarisierung dieser KI-Lösungen jenseits des reinen Modelltrainings.

Der Burggraben um das Geschäftsmodell ist ein wichtiges Element Ihrer Investmentphilosophie. Wo sehen Sie diesen bei Nvidia?

Wagner: Unser früherer Einwand lag ja genau hier: Wir konnten den Burggraben von Nvidia nicht mit der nötigen Gewissheit beurteilen, die wir für ein Investment voraussetzen. Denn im Halbleitergeschäft besteht grundsätzlich die Gefahr, dass die technologische Führerschaft einer Firma durch die nächste Chip-Generation eines Wettbewerbers angegriffen wird. Hinzu kam – und kommt – die hohe Konzentration der Nachfrage durch wenige sehr große Firmen, die Hyperscaler. Wenn ein hoher Umsatzanteil von wenigen Kunden und deren Investitionsentscheidungen abhängt, ist das ein relevantes Risiko. Zumal gerade diese Kunden über enorme finanzielle und technologische Ressourcen verfügen und teilweise eigene KI-Chips entwickeln.

Wir haben wir schon seit langem darauf hingewiesen, dass auch Alphabet und andere große Technologieunternehmen eigene Chips entwickeln – ein Risiko, das weiterhin gegeben ist.

Aber worin besteht der Burggraben dann aus Ihrer Sicht? Was genau hat sich verändert?

Wagner: Der Burggraben von Nvidia ist tiefer und breiter geworden. Er besteht nicht nur aus GPUs, sondern aus einem gesamten Ökosystem: Hardware, Netzwerkarchitektur, CUDA-Software, Entwicklerwerkzeuge und die Integration dieser Komponenten. Je mehr Entwickler und Unternehmen diese Infrastruktur nutzen, desto höher werden die Wechselkosten und desto größer der Nutzen des bestehenden Ökosystems.

Hinzu kommt das Innovationstempo von Nvidia: Bislang gelingt es der Firma ihren Innovationsvorsprung zu verteidigen und die Plattform weiter auszubauen. Dafür investiert das Unternehmen massiv in Forschung und Entwicklung, übrigens aus einer Position der finanziellen Stärke heraus.

Der Wettbewerb im Halbleitergeschäft ist hart und zyklisch. Betrifft das Nvidia nicht?

Wagner: Doch, selbstverständlich. Und genau deshalb betrachten wir Nvidia nicht als risikoloses Unternehmen. Wettbewerb, technologische Disruption und kurze Innovationszyklen bleiben strukturelle Risiken der Branche.

Der entscheidende Punkt ist für uns aber die Frage, wie Nvidia mit diesem Wettbewerb wirtschaftlich umgeht. Ein Unternehmen mit einem schwachen Burggraben muss Preise senken und immer mehr Kapital einsetzen, um seine Position zu verteidigen. Ein Unternehmen mit einem starken technologischen und ökonomischen Vorsprung, das zudem die kapitalintensive Produktion outsourct, kann dagegen hohe Margen erwirtschaften und gleichzeitig erhebliche Mittel in Forschung und Entwicklung investieren. Aktuell sehen wir bei Nvidia genau das.

Die Hyperscaler Alphabet, Meta, Amazon und Microsoft sorgen für einen Großteil des Umsatzes von Nvidia. Ist Nvidia nicht weiterhin extrem abhängig von einigen wenigen Kunden?

Wagner: Eine klassische breite Kundenbasis, wie wir sie beispielsweise bei einem Konsumgüterhersteller sehen, hat Nvidia nicht. Das kann man auch nicht erwarten, weil es eben nur sehr wenige Hyperscaler gibt, die imstande sind, KI-Investitionen in dieser Dimension zu stemmen und auch zu monetarisieren. Trotzdem will ich diesen Aspekt nicht schönreden. Das Geschäft mit wenigen sehr großen Kunden ist ein relevantes Risiko.

… aber?

Wagner: Bei Technologien wie KI gilt für uns das gleiche Prinzip wie bei allen anderen Trends: Wir schauen nicht auf die TechnolEine andere Entwicklung sollte man sehen: Die Nachfrage nach Rechenleistung erweitert sich zunehmend über das Training großer Modelle hinaus hin zur Inferenz, also zum Einsatz für alltägliche Anwendungen von Verbrauchern und in Unternehmen. Wenn KI in immer mehr Geschäftsprozessen eingesetzt wird, verteilt sich die wirtschaftliche Nachfrage nach Rechenleistung letztlich auf sehr viele Anwendungen und Nutzer – auch wenn die unmittelbaren Käufer der Infrastruktur weiterhin relativ wenige Unternehmen sind. Das ist aber heute aus unserer Sicht nicht mehr gleichbedeutend mit einer Abhängigkeit von wenigen einzelnen KI-Projekten.

Betreibt Nvidia ein kapitalleichtes Geschäftsmodell?

Wagner: Hier müssen wir differenzieren. Nvidia designt und entwickelt seine Chips und Systeme selbst, betreibt aber keine eigenen Chipfabriken. Die eigentliche Halbleiterherstellung lagert Nvidia an Auftragsfertiger aus. Das unterscheidet Nvidia fundamental von einem klassischen Halbleiterproduzenten, der Milliarden in eigene Fertigungskapazitäten investieren muss.

Gleichzeitig wäre es falsch, daraus ein vollkommen kapitalleichtes Geschäftsmodell abzuleiten. Nvidia muss erhebliche Mittel in Forschung und Entwicklung investieren und zunehmend auch Vorräte und Lieferketten vorfinanzieren. Hinzu kommen Investitionen in Unternehmen und Infrastruktur des eigenen KI-Ökosystems.

Wo liegt der entscheidende Unterschied zu vielen anderen Halbleiter-Firmen?

Wagner: Für unsere Analyse ist entscheidend, was nach den Investitionen tatsächlich als Free Cash Flow übrig bleibt und wie sich dieser im Verhältnis zum eingesetzten Kapital entwickelt. Hier liegt für uns der wesentliche Unterschied gegenüber der klassischen Halbleiterbetrachtung: Nvidia benötigt kein vergleichbares eigenes Fertigungskapital wie ein integrierter Chiphersteller, erzielt aber gleichzeitig außergewöhnlich hohe Margen und Cash Flows. Das Geschäftsmodell ist damit kapitalleichter, als es die Bezeichnung „Halbleiterunternehmen“ zunächst vermuten lässt. Bei Speicherchip-Herstellern etwa hängt die Ertragskraft wesentlich stärker ab von Knappheit, Preisen und neuen Kapazitäten, für die sie die besagten, hohen Investitionen tätigen müssen.

Kommen wir zur Bewertung: Nvidia ist hoch bewertet. Wie können Sie das mit Ihren Investmentkriterien vereinbaren?

Wagner: Die Bewertung von Nvidia schlägt unseres Erachtens keineswegs über die Stränge. Erst vor kurzem hat das Unternehmen einen Ausblick auf das nächste Geschäftsjahr 2028 gegeben, das im Februar 2027 beginnt. Während Analysten im Schnitt „nur“ mit einem Umsatzanstieg von rund 45 Prozent gerechnet haben, erwartet Nvidia selbst ein Wachstum von 70 Prozent. Damit könnte der Umsatz nach den Plänen von CEO Jensen Huang in die Region von fast 700 Milliarden US-Dollar vorstoßen.

Ist das nicht sehr optimistisch?

Wagner: Wir übernehmen das natürlich nicht einfach. Nehmen wir an, dass das zu optimistisch ist und Nvidia tatsächlich „nur“ mit 40 Prozent wächst – also weniger stark als vom Analystenkonsens zunächst erwartet, zum Beispiel weil die Lieferengpässe nachlassen und infolgedessen die Knappheitsprämie in den Preisen der GPUs zurückgeht. Selbst in diesem deutlich „pessimistischeren“ Szenario wäre Nvidia bei einer angenommenen Free Cash Flow-Marge von 40 Prozent auf dem besten Weg, als weltweit erstes Unternehmen in einem einzigen Jahr weit über 200 Milliarden US-Dollar Free Cash Flow zu erzielen. Der Enterprise Value von aktuell rund 5.500 Milliarden US-Dollar entspricht dann in etwa dem 25-Fachen des im Geschäftsjahr 2028 erwarteten Free Cash Flows. Für ein derart schnell und hoch profitabel wachsendes Unternehmen dieser Qualität ist das nicht viel.

Wie steht Nvidia im Vergleich zu anderen KI-Unternehmen da?

Wagner: Die Bewertung von Nvidia beinhaltet somit realistische Annahmen für die beschriebenen Risiken oder ein Abflachen des KI-CapEx-Zyklus. Von anderen astronomisch hoch bewerteten KI-Unternehmen, nicht zuletzt denjenigen, die aktuell mit Hochdruck an die Börse drängen, kann man das nicht behaupten. Hier haben wir es in vielen Fällen mit Firmen zu tun, die absehbar teils noch auf Jahre hinaus kein Geld verdienen werden, sondern es verbrennen. Die kurze Antwort lautet daher: Ja, mit unseren Investmentprinzipien ist Nvidia vereinbar; das gilt für das Geschäftsmodell ebenso wie für die Bewertung. Die erwähnten Risiken sind aber vorhanden, weshalb die Gewichtung bewusst begrenzt ist.

Lesen Sie hier den Investorenbrief 09/26

Disclaimer: Sämtliche Angaben und Inhalte dieses Blogs enthalten ausschließlich die subjektive Meinung des Erstellers; sie erfolgen ausschließlich zu Informationszwecken und stellen keine Empfehlung oder Aufforderung zur Zeichnung, zum Kauf, zum Verkauf, zum Tausch oder zum Halten bestimmter Finanzinstrumente dar. Weder durch die Lektüre dieses Blogs, noch durch die darin ausgesprochenen Empfehlungen oder wiedergegebenen Meinungen kommt ein Anlageberatungs- oder Anlagevermittlungsvertrag zustande. Jegliche Entscheidung zur Zeichnung, zum Kauf oder zum Verkauf in Bezug auf ein in diesem Blog erwähntes Finanzinstrument sollte nicht auf Grundlage dieses Blogs, sondern ausschließlich nach vorheriger eingehender Beratung durch einen professionellen Anlageberater oder Vermögensverwalter erfolgen. Die vorliegenden Angaben können eine auf Ihre individuellen Verhältnisses und Ihre Anlageziele zugeschnittene Beratung nicht ersetzen. Die Ausführungen stellen auch keine Anlagestrategieempfehlung i.S.d. Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014 dar und unterliegen daher nicht den gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit. Der Herausgeber/Ersteller und die von ihm zur Erstellung dieses Blogs beschäftigten Personen haben die größtmögliche Sorgfalt darauf verwandt, sicherzustellen, dass die für diesen Blog verwendeten und zugrundeliegenden Tatsachen vollständig und zutreffend sowie die herangezogenen Einschätzungen und aufgestellten Prognosen realistisch sind. Die zugrunde gelegten Informationen und Daten stammen aus öffentlich zugänglichen Quellen, die vom Herausgeber/Ersteller für zuverlässig gehalten werden. Gleichwohl kann der Herausgeber/Ersteller keine Haftung für die Aktualität, Richtigkeit, Vollständigkeit oder Qualität der Informationen und Daten übernehmen. Einschätzungen geben die Meinung des Herausgebers/Erstellers zum Zeitpunkt der Veröffentlichung wieder. Der Herausgeber/Ersteller dieses Blogs hat die zugrunde gelegten Informationen nicht auf Richtigkeit und/oder Vollständigkeit geprüft und übernimmt für die Richtigkeit und Vollständigkeit der Informationen keine Haftung. Insbesondere haftet er nicht für indirekte und/oder direkte Schäden und/oder Folgeschäden. Der Herausgeber/Ersteller dieses Blogs übernimmt ferner keine Gewähr oder Haftung für die Angemessenheit der herangezogenen Einschätzungen oder für den Eintritt der aufgestellten Prognosen. Jede Investition in Aktien und anderen Finanzinstrumente ist mit Risiken behaftet, die je nach Produkt sogar bis zu einem Totalverlust des gesamten eingesetzten Kapitals führen können. In der Vergangenheit erzielte Erfolge bieten keine Gewähr für künftige Entwicklungen. Die Veröffentlichung kann durch aktuelle Entwicklungen überholt sein, ohne dass die in ihr enthaltenen Informationen geändert wurden. Der Herausgeber/Ersteller hat keine Aktualisierungspflicht. Er weist darauf hin, dass Änderungen in den verwendeten und zugrunde gelegten stichtagsbezogenen Daten und Tatsachen bzw. in den herangezogenen Einschätzungen maßgeblichen Einfluss auf die Gesamteinschätzung haben können. Etwaige Ausführungen zu steuerlichen Gegebenheiten beinhalten lediglich allgemeine Angaben, die auf der Grundlage des derzeit geltenden Rechts erfolgen. Die Ausführungen stellen keine Steuerberatung dar, sie ersetzen nicht die Beurteilung Ihrer individuellen steuerlichen Verhältnisse durch einen Steuerberater.
Bevor Sie sich zum Abschluss eines Geschäfts aufgrund der im Blog kommunizierten Meinungsäußerungen entschließen, vergewissern Sie sich bitte, dass Sie die Funktionsweise des Geschäfts und die sich hieraus für Sie ergebenden Folgen verstehen. Wir empfehlen Ihnen, eine eigene Bewertung des beschriebenen Produkts dahingehend vorzunehmen, ob dies unter Berücksichtigung Ihrer persönlichen Situation und der von Ihnen verfolgten Ziele sowie der dem Erwerb innewohnenden typischen Risiken und Gewinnmöglichkeiten für Sie geeignet ist. Für diese Bewertung sollten Sie auch Auskünfte Ihrer eigenen Berater vor Abschluss des Geschäfts einholen. Der Herausgeber/Ersteller und die von ihm zur Erstellung dieser Veröffentlichung beschäftigten Personen haben die größtmögliche Sorgfalt darauf verwandt, sicherzustellen, dass die für diese Veröffentlichung verwendeten und zugrundeliegenden Tatsachen vollständig und zutreffend sowie die herangezogenen Einschätzungen und aufgestellten Prognosen realistisch sind.

Weitere Blogbeiträge